
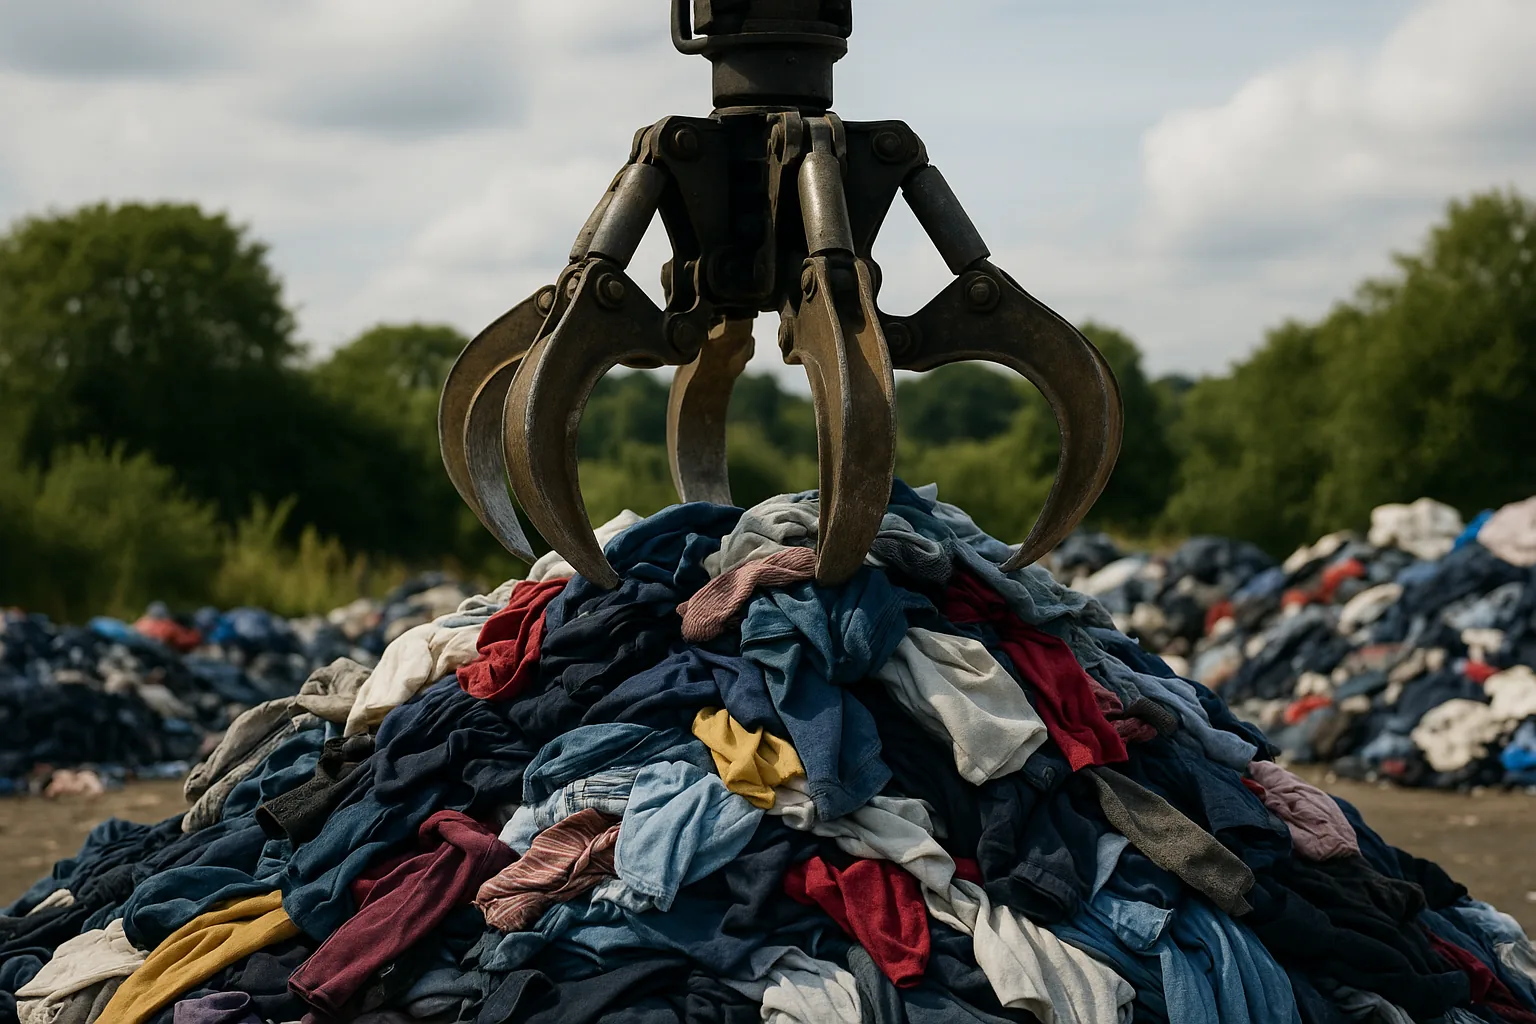
Il Regolamento UE 2024/1781, noto come Ecodesign for Sustainable Products Regulation (ESPR), introduce dal 19 luglio 2026 un divieto esplicito di distruzione dei prodotti tessili invenduti per le grandi imprese europee. La norma interviene su una pratica diffusa nel settore della moda e della distribuzione, affrontando il tema del regolamento ecodesign e della distruzione tessili con un approccio vincolante che supera le mere raccomandazioni volontarie adottate fino ad oggi dall’industria.
Cosa vieta concretamente il Regolamento ESPR dal 19 luglio 2026
Il divieto introdotto dal Regolamento 2024/1781 riguarda la distruzione di prodotti tessili invenduti, compresi abbigliamento, accessori e calzature. Non si tratta soltanto dei capi rimasti nei magazzini a fine stagione: la norma si estende anche alle eccedenze di magazzino e ai resi dei consumatori che non vengono rimessi in vendita. Questa precisazione è rilevante, perché la pratica del reso — amplificata dall’e-commerce — ha generato negli anni un flusso parallelo di prodotti che spesso finivano inceneriti o smaltiti in discarica anziché reimmessi nel circuito commerciale.
Il campo di applicazione immediato, a partire dalla data di entrata in vigore, riguarda le grandi imprese. Le imprese di medie dimensioni avranno tempo fino al 2030 per adeguarsi, secondo quanto previsto dalla stessa normativa. Questa gradualità consente un percorso di transizione, ma non riduce l’urgenza per le realtà già soggette all’obbligo: le grandi aziende della moda e della distribuzione devono essere operative con procedure conformi già oggi.
I numeri che hanno reso necessario un intervento legislativo
Il contesto quantitativo che ha spinto il legislatore europeo a intervenire con uno strumento vincolante è significativo. In Europa, tra il 4% e il 9% dei prodotti tessili invenduti viene distrutto ogni anno prima ancora di essere indossato. Questo processo genera 5,6 milioni di tonnellate di emissioni di CO₂ annue, una cifra che colloca il settore tessile tra i principali contributori all’impatto ambientale dell’industria manifatturiera.
👉 Leggi anche: Autotrasporto internazionale: MIT modifica regole e modelli dal 7 ottobre 2026
I dati nazionali confermano la portata del fenomeno. In Francia, il valore dei prodotti invenduti distrutti è stimato in circa 630 milioni di euro l’anno. In Germania, quasi 20 milioni di resi dell’e-commerce vengono scartati ogni anno senza essere rivenduti. Si tratta di ordini di grandezza che rendono evidente come la distruzione dell’invenduto non fosse un’eccezione marginale, ma una pratica strutturale integrata nei modelli logistici e commerciali di molte imprese.
Le deroghe previste e i margini di flessibilità operativa
Il regolamento ecodesign sulla distruzione tessili non impone un obbligo assoluto privo di eccezioni. La Commissione europea ha chiarito che esistono deroghe specifiche, applicabili in presenza di determinate condizioni. Rientrano tipicamente in queste casistiche i prodotti che presentano difetti di conformità non sanabili, quelli che non possono essere redistribuiti per ragioni igienico-sanitarie documentate, o quelli per i quali la rimessa in commercio risulta tecnicamente o economicamente incompatibile con le norme vigenti.
Tuttavia, l’onere della prova spetta all’impresa: non è sufficiente dichiarare l’impossibilità di riutilizzo, ma occorre documentarla in modo tracciabile. Questo aspetto introduce una dimensione di compliance documentale che le imprese soggette alla norma devono presidiare con attenzione, predisponendo procedure interne adeguate alla gestione e alla registrazione dei prodotti non commercializzabili.
Le alternative alla distruzione che le imprese devono strutturare
L’obiettivo del regolamento non è semplicemente vietare una pratica, ma orientare le imprese verso modelli alternativi di gestione dell’invenduto. Le strade percorribili sono diverse e devono essere valutate in funzione della tipologia di prodotto e della struttura aziendale:
👉 Leggi anche: Concordato Preventivo Biennale 2026-2027: la Circolare 8/E dell'Agenzia delle Entrate chiarisce le nuove regole
- Ridistribuzione attraverso canali secondari, come piattaforme di vendita di fine stock o outlet fisici;
- Donazione a enti del terzo settore o organizzazioni umanitarie, con possibili implicazioni fiscali da verificare caso per caso;
- Riciclo e recupero delle materie prime, attraverso accordi con operatori specializzati nel trattamento delle fibre tessili;
- Riparazione e ricondizionamento dei resi, per rimettere in commercio prodotti che altrimenti verrebbero scartati.
Ciascuna di queste opzioni richiede un’organizzazione logistica e contrattuale che non si improvvisa. Le imprese che non si sono ancora dotate di processi strutturati in tal senso devono considerare questo adeguamento come una priorità operativa, non una scelta discrezionale.
Le implicazioni per le imprese italiane del settore moda e distribuzione
L’Italia è uno dei principali produttori mondiali di abbigliamento e calzature, con un tessuto industriale composto sia da grandi gruppi sia da filiere di subfornitura. Le grandi imprese italiane della moda sono direttamente soggette al divieto già dal 19 luglio 2026 e devono verificare con urgenza la propria esposizione al rischio di non conformità.
Per i professionisti che assistono queste realtà — commercialisti, consulenti aziendali, responsabili compliance — il regolamento ecodesign sulla distruzione tessili introduce nuove variabili da presidiare: dalla revisione dei contratti logistici alla valutazione delle procedure di gestione dei resi, fino all’eventuale impatto fiscale delle donazioni o dei costi di riciclo. L’analisi di Assolombarda sull’ESPR rappresenta un riferimento utile per orientarsi nelle implicazioni operative della norma.
La gradualità prevista per le medie imprese non deve indurre a rimandare la riflessione: il 2030 è un orizzonte che richiede già oggi una pianificazione delle infrastrutture di gestione dell’invenduto. Chi inizia ad adeguarsi con anticipo avrà più margine per testare i modelli alternativi e ottimizzarne i costi, rispetto a chi affronterà l’obbligo sotto pressione negli anni immediatamente precedenti alla scadenza.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.